銀行員になるには?仕事内容や必要な資格などを解説!

銀行員

個人(こじん)や会社(かいしゃ)を相手(あいて)に、預金(よきん)・貸出(かしだし)・決済(けっさい)など、お金(かね)に関(かん)するさまざまな取引(とりひき)を行(おこな)うのが、銀行員(ぎんこういん)だ。銀行員(ぎんこういん)になるにはどうすればいい?この記事(きじ)では、窓口(まどぐち)や営業(えいぎょう)など様々(さまざま)な職種(しょくしゅ)に分(わ)かれる銀行員(ぎんこういん)の仕事内容(しごとないよう)や向(む)いている人(ひと)、就職後(しゅうしょくご)に取得(しゅとく)すると役立(やくだ)つ資格(しかく)などを紹介(しょうかい)するよ。年収(ねんしゅう)や、職種(しょくしゅ)・担当(たんとう)によって異(こと)なる働(はたら)き方(かた)といったデータもまとめているよ。

銀行員(ぎんこういん)に向(む)いている人(ひと)は?こんな人(ひと)にピッタリ!

几帳面(きちょうめん)でまじめな人(ひと)。数字(すうじ)に強(つよ)く、勉強(べんきょう)熱心(ねっしん)な人(ひと)。責任感(せきにんかん)や正義感(せいぎかん)が強(つよ)い人(ひと)。

銀行員(ぎんこういん)の仕事(しごと)内容(ないよう)を見(み)ていこう!

預金者(よきんしゃ)とお金(かね)が必要(ひつよう)な個人(こじん)や会社(かいしゃ)の間(あいだ)を取(と)り持(も)ち、社会(しゃかい)の経済(けいざい)活動(かつどう)を活発(かっぱつ)にする

銀行(ぎんこう)では、お金(かね)に関(かん)するさまざまな取引(とりひき)を行(おこな)う。代表的(だいひょうてき)なものは、「預金(よきん)」・「貸出(かしだし)(融資(ゆうし))」・「決済(けっさい)(為替(かわせ))」の3種類(しゅるい)。「預金(よきん)」は、個人(こじん)や会社(かいしゃ)のお客(きゃく)さんからお金(かね)を預(あず)かり、保管(ほかん)・管理(かんり)すること。お客(きゃく)さんは、預(あず)けた期間(きかん)に応(おう)じて「利息(りそく)」と呼(よ)ばれる利益(りえき)を得(え)ることができる。「貸出(かしだし)」は、個人(こじん)や会社(かいしゃ)などにお金(かね)を貸(か)すこと。貸出(かしだし)に使(つか)うお金(かね)は、ほかのお客(きゃく)さんから預(あず)かった預金(よきん)が運用(うんよう)される。お金(かね)を借(か)りた個人(こじん)や会社(かいしゃ)は「利子(りし)」と呼(よ)ばれる使用(しよう)料(りょう)を加(くわ)えた金額(きんがく)を返済(へんさい)するので、利子(りし)の分(ぶん)は銀行(ぎんこう)の利益(りえき)になる。その利益(りえき)の一部(いちぶ)が預金者(よきんしゃ)への利息(りそく)に使(つか)われる仕組(しく)みだ。「決済(けっさい)」は、個人(こじん)と会社(かいしゃ)の間(あいだ)や会社(かいしゃ)同士(どうし)で行(おこな)う支払(しはら)い処理(しょり)のこと。身近(みぢか)な例(れい)では、電気(でんき)・ガス・水道(すいどう)・電話(でんわ)などの公共(こうきょう)料金(りょうきん)やクレジットカードの利用(りよう)代金(だいきん)などの支払(しはら)いがある。個人(こじん)と各(かく)会社(かいしゃ)の銀行(ぎんこう)口座(こうざ)の間(あいだ)でお金(かね)を移動(いどう)させることで処理(しょり)する。毎月(まいつき)決(き)まった会社(かいしゃ)に支払(しはら)う場合(ばあい)は「自動(じどう)引(ひ)き落(お)とし」という形(かたち)で決済(けっさい)することが多(おお)い。また、海外(かいがい)への送金(そうきん)も銀行(ぎんこう)の仕事(しごと)のひとつだ。
銀行(ぎんこう)員(いん)は、お金(かね)を預(あず)けたお客(きゃく)さんとお金(かね)を借(か)りたいお客(きゃく)さんの間(あいだ)を取(と)り持(も)ち、それぞれにとって有益(ゆうえき)な方法(ほうほう)を提供(ていきょう)する仕事(しごと)と言(い)える。それによって社会(しゃかい)の経済(けいざい)活動(かつどう)を活発(かっぱつ)にするという大切(たいせつ)な役目(やくめ)を担(にな)っているのだ。

行内(こうない)でお金(かね)をあつかう「窓口(まどぐち)業務(ぎょうむ)」、外回(そとまわ)りでサービスを提案(ていあん)する「営業(えいぎょう)」

そうした仕事(しごと)を行(おこな)う銀行(ぎんこう)員(いん)の職種(しょくしゅ)には、「一般(いっぱん)職(しょく)」と「総合(そうごう)職(しょく)」の2種類(しゅるい)がある。一般(いっぱん)職(しょく)は、おもに銀行(ぎんこう)の窓口(まどぐち)でお客(きゃく)さんと接(せっ)する「窓口(まどぐち)業務(ぎょうむ)」を担当(たんとう)している。預金(よきん)や送金(そうきん)、口座(こうざ)の開設(かいせつ)などの業務(ぎょうむ)を行(おこな)うだけでなく、銀行(ぎんこう)の顔(かお)として、ていねいな接客(せっきゃく)が求(もと)められる仕事(しごと)だ。ちなみに、午後(ごご)3時(じ)で窓口(まどぐち)業務(ぎょうむ)を終了(しゅうりょう)する銀行(ぎんこう)が多(おお)いが、行内(こうない)ではその日(ひ)の業務(ぎょうむ)であつかったお金(かね)の計算(けいさん)をして、金額(きんがく)が合(あ)っているのかを確認(かくにん)している。ほかにも現金(げんきん)の輸送(ゆそう)準備(じゅんび)、お客(きゃく)さんから預(あず)かった税金(ぜいきん)や公共(こうきょう)料金(りょうきん)の送金(そうきん)などを行(おこな)っている。決(けっ)して午後(ごご)3時(じ)で業務(ぎょうむ)が終(お)わっているわけではないのだ。一方(いっぽう)、総合(そうごう)職(しょく)は、銀行(ぎんこう)内(ない)だけでなく外回(そとまわ)りを行(おこな)う「営業(えいぎょう)」をすることが多(おお)い。営業(えいぎょう)は、お客(きゃく)さんに対(たい)して、預金(よきん)や貸出(かしだし)などのサービスを利用(りよう)してもらうためにさまざまな提案(ていあん)をする仕事(しごと)。行内(こうない)の応接室(おうせつしつ)で対応(たいおう)したり、お客(きゃく)さんのところへ出(で)かけたりすることもある。コミュニケーション能力(のうりょく)が必要(ひつよう)な仕事(しごと)だ。また、お客(きゃく)さんが会社(かいしゃ)の場合(ばあい)、億(おく)単位(たんい)の大金(たいきん)をあつかうこともあるので、責任(せきにん)もより重大(じゅうだい)なものになる。

銀行員(ぎんこういん)になるには?必要(ひつよう)な資格(しかく)・役立(やくだ)つ知識(ちしき)もチェックしよう!

銀行(ぎんこう)員(いん)になるための資格(しかく)はないが、銀行(ぎんこう)員(いん)として取得(しゅとく)する資格(しかく)は多(おお)い

銀行(ぎんこう)員(いん)になるための特別(とくべつ)な資格(しかく)は必要(ひつよう)ない。一般(いっぱん)職(しょく)は学歴(がくれき)をとくに問(と)われないが、総合(そうごう)職(しょく)は大学(だいがく)卒業者(そつぎょうしゃ)が主(おも)だ。就職(しゅうしょく)後(ご)にさまざまな研修(けんしゅう)を受(う)け、一般(いっぱん)職(しょく)は窓口(まどぐち)業務(ぎょうむ)へ、総合(そうごう)職(しょく)はいくつかの部署(ぶしょ)の仕事(しごと)を経験(けいけん)してから営業(えいぎょう)などに配属(はいぞく)されることが多(おお)い。また、銀行(ぎんこう)員(いん)になるための資格(しかく)はないが、銀行(ぎんこう)員(いん)として取得(しゅとく)すべき資格(しかく)は多(おお)い。たとえば、お客(きゃく)さんに対(たい)して金融(きんゆう)商品(しょうひん)(銀行(ぎんこう)の場合(ばあい)は預金(よきん))をすすめたり売(う)ったりするために必要(ひつよう)な「証券(しょうけん)外務(がいむ)員(いん)資格(しかく)」、生命(せいめい)保険(ほけん)と損害(そんがい)保険(ほけん)を売(う)るために必要(ひつよう)な「生命(せいめい)保険(ほけん)募集(ぼしゅう)人(にん)資格(しかく)・損害(そんがい)保険(ほけん)募集(ぼしゅう)人(にん)資格(しかく)」、金融(きんゆう)・税金(ぜいきん)・保険(ほけん)・住宅(じゅうたく)ローンなど、はば広(ひろ)い知識(ちしき)を備(そな)えた専門家(せんもんか)であることを証明(しょうめい)する国家(こっか)資格(しかく)「ファイナンシャル・プランナー」。ほかにも取得(しゅとく)しなくてはいけない資格(しかく)は数多(かずおお)くあり、そのための勉強(べんきょう)を毎日(まいにち)することになる。

日本(にほん)にある銀行(ぎんこう)の種類(しゅるい)とそれぞれの役割(やくわり)

銀行(ぎんこう)は、たくさんの種類(しゅるい)があり、それぞれ役割(やくわり)が異(こと)なっている。まず「日本銀行(にっぽんぎんこう)」は、お札(さつ)を発行(はっこう)できるただ1つの銀行(ぎんこう)。個人(こじん)や会社(かいしゃ)は預金(よきん)できず、国(くに)や外国(がいこく)の中央(ちゅうおう)銀行(ぎんこう)や国際(こくさい)機関(きかん)などが口座(こうざ)を開設(かいせつ)できる。「政府(せいふ)系(けい)銀行(ぎんこう)」は、出資金(しゅっしきん)の多(おお)くを政府(せいふ)が出(だ)している銀行(ぎんこう)。5つあり、国民(こくみん)の安定(あんてい)した生活(せいかつ)や経済(けいざい)発展(はってん)のために利用(りよう)されている。「都市(とし)銀行(ぎんこう)」は、「三菱(みつびし)UFJ銀行(ぎんこう)」「三井(みつい)住友(すみとも)銀行(ぎんこう)」「みずほ銀行(ぎんこう)」「りそな銀行(ぎんこう)」の4つのこと。東京(とうきょう)や大阪(おおさか)などの大(だい)都市(とし)に本店(ほんてん)があり、全国(ぜんこく)の主要(しゅよう)都市(とし)に支店(してん)があるので、日本(にほん)中(じゅう)どこでもサービスを提供(ていきょう)できる。また、世界(せかい)各国(かっこく)に活動(かつどう)の足場(あしば)があり、国(くに)、大会社(だいがいしゃ)、海外(かいがい)の会社(かいしゃ)への貸出(かしだし)も行(おこな)う。「地方(ちほう)銀行(ぎんこう)・第二(だいに)地方(ちほう)銀行(ぎんこう)」は、各(かく)都道府県(とどうふけん)にある銀行(ぎんこう)。99の銀行(ぎんこう)があり、それぞれの地域(ちいき)に合(あ)ったサービスを提供(ていきょう)することで地域(ちいき)経済(けいざい)を支(ささ)えている。「ゆうちょ銀行(ぎんこう)」は、かつて公営(こうえい)だった郵便局(ゆうびんきょく)の貯金(ちょきん)を取(と)りあつかう部門(ぶもん)が民営(みんえい)化(か)によって民間(みんかん)の銀行(ぎんこう)になったもの。各地(かくち)の郵便局(ゆうびんきょく)にゆうちょ銀行(ぎんこう)のATMがあるのはそのためだ。「信託(しんたく)銀行(ぎんこう)」は、預金(よきん)や貸出(かしだし)に加(くわ)えて、個人(こじん)や会社(かいしゃ)の財産(ざいさん)管理(かんり)(信託(しんたく)業務(ぎょうむ))などを行(おこな)う。「ネット銀行(ぎんこう)」は、口座(こうざ)開設(かいせつ)や決済(けっさい)などをインターネット上(じょう)で処理(しょり)できる新(あたら)しい形(かたち)の銀行(ぎんこう)。また、銀行(ぎんこう)ではないが、担当(たんとう)する地域(ちいき)の個人(こじん)や中小(ちゅうしょう)会社(がいしゃ)に対(たい)して銀行(ぎんこう)と同(おな)じような金融(きんゆう)取引(とりひき)を行(おこな)う「信用金庫(しんようきんこ)」もある。

なるためチャート!銀行員(ぎんこういん)になるためのステップを図解(ずかい)するよ

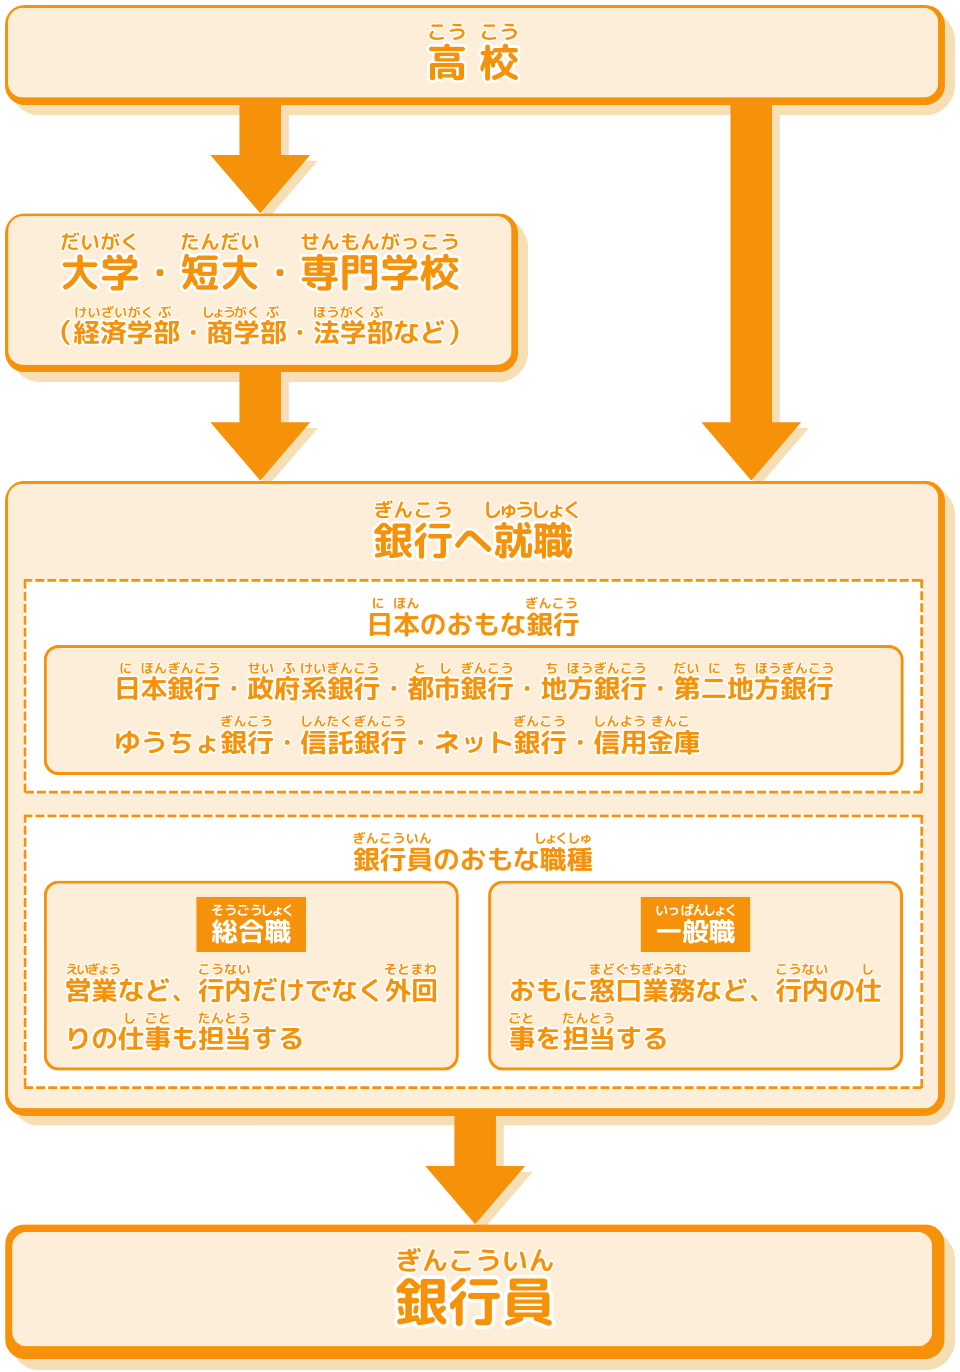
キッズネットオリジナルの「なるためチャート」だよ!銀行員(ぎんこういん)の仕事(しごと)につくための主(おも)な進路(しんろ)の例(れい)や必要(ひつよう)な情報(じょうほう)を図解(ずかい)しているよ。ぜひ参考(さんこう)にしてみてね!

キッズネットオリジナルの銀行員になるための進路などを表した図解チャート

銀行員(ぎんこういん)の将来性(しょうらいせい)は?

世界(せかい)で働(はたら)くチャンス? デジタル技術(ぎじゅつ)に対応(たいおう)できる能力(のうりょく)も大切(たいせつ)?

現在(げんざい)の日本(にほん)は、借(か)りたお金(かね)の使用(しよう)料(りょう)として支払(しはら)うお金(かね)の割合(わりあい)「金利(きんり)」が低(ひく)く、銀行(ぎんこう)が個人(こじん)や会社(かいしゃ)への貸出(かしだし)で得(え)られる利益(りえき)も減少(げんしょう)している。そのため、都市(とし)銀行(ぎんこう)や一部(いちぶ)の地方(ちほう)銀行(ぎんこう)では、収益(しゅうえき)を高(たか)めるために海外(かいがい)での事業(じぎょう)展開(てんかい)を進(すす)めている。世界(せかい)を舞台(ぶたい)にした仕事(しごと)を目指(めざ)す人(ひと)には大(おお)きなチャンスだろう。一方(いっぽう)、ネット銀行(ぎんこう)(デジタル銀行(ぎんこう))が登場(とうじょう)したことで、銀行(ぎんこう)に行(い)かなくても決済(けっさい)処理(しょり)ができるようになった。実際(じっさい)のお金(かね)を使(つか)わない「キャッシュレス決済(けっさい)」が広(ひろ)まることで利用者(りようしゃ)が増(ふ)えている。また、すべてのサービスをスマートフォンの操作(そうさ)で行(おこな)えるネット銀行(ぎんこう)も生(う)まれ、さらに便利(べんり)になっている。今後(こんご)も新(あら)たなデジタル技術(ぎじゅつ)が導入(どうにゅう)されていくだろう。これからの銀行(ぎんこう)員(いん)には、進歩(しんぽ)するデジタル技術(ぎじゅつ)にしっかり対応(たいおう)できる能力(のうりょく)が必要(ひつよう)かもしれない。

【データ】銀行員(ぎんこういん)の年収(ねんしゅう)・働(はたら)き方(かた)・働(はたら)く場所(ばしょ)は?

収入(しゅうにゅう)は?

一般(いっぱん)職(しょく)・窓口(まどぐち)業務(ぎょうむ)の平均(へいきん)年収(ねんしゅう)は、370~440万(まん)円(えん)。総合(そうごう)職(しょく)・営業(えいぎょう)の平均(へいきん)年収(ねんしゅう)は、389~494万(まん)円(えん)。

休暇(きゅうか)は?

基本的(きほんてき)に土(ど)・日(にち)・祝日(しゅくじつ)は休(やす)み。連続(れんぞく)休暇(きゅうか)や有給(ゆうきゅう)休暇(きゅうか)も取(と)りやすい。

職場(しょくば)は?

一般(いっぱん)職(しょく)・窓口(まどぐち)業務(ぎょうむ)は、基本的(きほんてき)に銀行(ぎんこう)内(ない)の窓口(まどぐち)。総合(そうごう)職(しょく)・営業(えいぎょう)は、銀行(ぎんこう)内(ない)の応接室(おうせつしつ)、お客(きゃく)さんの個人(こじん)宅(たく)や会社(かいしゃ)に訪問(ほうもん)することもある。また、銀行(ぎんこう)員(いん)は転勤(てんきん)が多(おお)い。総合(そうごう)職(しょく)の場合(ばあい)、2~3年(ねん)ごとにほかの店(みせ)へ転勤(てんきん)になることが多(おお)い。一般(いっぱん)職(しょく)でも転勤(てんきん)はありえる。

PAGETOP