公認会計士になるには?仕事内容や必要な資格などを解説!

公認会計士

企業(きぎょう)を“チェック”し“指導(しどう)”する会計(かいけい)のプロフェッショナルが、公認会計士(こうにんかいけいし)だ。公平(こうへい)な立場(たちば)で会社(かいしゃ)の書類(しょるい)を確(たし)かめるのが役目(やくめ)だ。公認会計士(こうにんかいけいし)になるにはどうすればいい?この記事(きじ)では、公認会計士(こうにんかいけいし)の仕事内容(しごとないよう)や向(む)いている人(ひと)、必要(ひつよう)な資格(しかく)、仕事(しごと)を始(はじ)めるための条件(じょうけん)などを紹介(しょうかい)するよ。年収(ねんしゅう)や、監査法人(かんさほうじん)・企業(きぎょう)などで活躍(かつやく)する働(はたら)き方(かた)といった情報(じょうほう)もまとめているよ。

公認会計士(こうにんかいけいし)に向(む)いている人(ひと)は?こんな人(ひと)にピッタリ!

何事(なにごと)にも公平(こうへい)で、冷静(れいせい)に物事(ものごと)を判断(はんだん)できる人(ひと)。相手(あいて)の地位(ちい)や年齢(ねんれい)などに圧倒(あっとう)されずに自分(じぶん)の意見(いけん)をはっきり言(い)える人(ひと)。数字(すうじ)が並(なら)ぶ書類(しょるい)をチェックするので、計算(けいさん)能力(のうりょく)と細心(さいしん)さも必要(ひつよう)。

公認会計士(こうにんかいけいし)の仕事(しごと)内容(ないよう)を見(み)ていこう!

会社(かいしゃ)の経営(けいえい)状況(じょうきょう)を示(しめ)す書類(しょるい)の信頼性(しんらいせい)を確保(かくほ)する専門家(せんもんか)

会社(かいしゃ)は、1年(ねん)間(かん)の経営(けいえい)状況(じょうきょう)をまとめた「財務(ざいむ)諸表(しょひょう)」という書類(しょるい)を毎年(まいとし)報告(ほうこく)することが法律(ほうりつ)で義務付(ぎむづ)けられている。財務(ざいむ)諸表(しょひょう)は「決算書(けっさんしょ)」や「決算(けっさん)報告書(ほうこくしょ)」とも呼(よ)ばれ、いわば学校(がっこう)の通知(つうち)表(ひょう)のようなもの。金融(きんゆう)機関(きかん)や投資家(とうしか)にとっては、企業(きぎょう)に融資(ゆうし)・投資(とうし)するかどうかを決(き)める判断(はんだん)材料(ざいりょう)になる重要(じゅうよう)な情報(じょうほう)だ。その内容(ないよう)にまちがいやウソがあった場合(ばあい)、会社(かいしゃ)の信用(しんよう)が落(お)ちるだけでなく、社会(しゃかい)に経済的(けいざいてき)な混乱(こんらん)を巻(ま)き起(お)こすこともある。そこで生(う)まれたのが、財務(ざいむ)諸表(しょひょう)の信頼性(しんらいせい)を確保(かくほ)する専門家(せんもんか)である公認会計士(こうにんかいけいし)。その仕事(しごと)は、大(おお)きくわけて4つある。1つ目(め)は、企業(きぎょう)の財務(ざいむ)諸表(しょひょう)を第三者(だいさんしゃ)の立場(たちば)からチェックして正(ただ)しいことを証明(しょうめい)する「監査(かんさ)業務(ぎょうむ)」。これは専門家(せんもんか)である公認会計士(こうにんかいけいし)だけが行(おこな)える独占(どくせん)業務(ぎょうむ)になっている。2つ目(め)は、経理(けいり)や決算(けっさん)の指導(しどう)などの「会計(かいけい)業務(ぎょうむ)」。3つ目(め)は、「税務(ぜいむ)業務(ぎょうむ)」。公認会計士(こうにんかいけいし)は、税理士(ぜいりし)登録(とうろく)をすることで、税務(ぜいむ)書類(しょるい)の作成(さくせい)や税制(ぜいせい)についての相談(そうだん)・助言(じょげん)などを行(おこな)えるのだ。4つ目(め)は、経営(けいえい)に関(かん)する相談(そうだん)・助言(じょげん)を行(おこな)う「コンサルティング」。どの業務(ぎょうむ)も高度(こうど)な専門(せんもん)知識(ちしき)と、不正(ふせい)を許(ゆる)さぬ正義感(せいぎかん)が必要(ひつよう)だ。公認会計士(こうにんかいけいし)は、資本(しほん)主義(しゅぎ)の経済(けいざい)活動(かつどう)になくてはならない存在(そんざい)であり、社会的(しゃかいてき)責任(せきにん)の重(おも)い仕事(しごと)といえるだろう。

公認会計士(こうにんかいけいし)になるには?必要(ひつよう)な資格(しかく)・役立(やくだ)つ知識(ちしき)もチェックしよう!

公認会計士(こうにんかいけいし)になるには最短(さいたん)で3年(ねん)間(かん)かかる

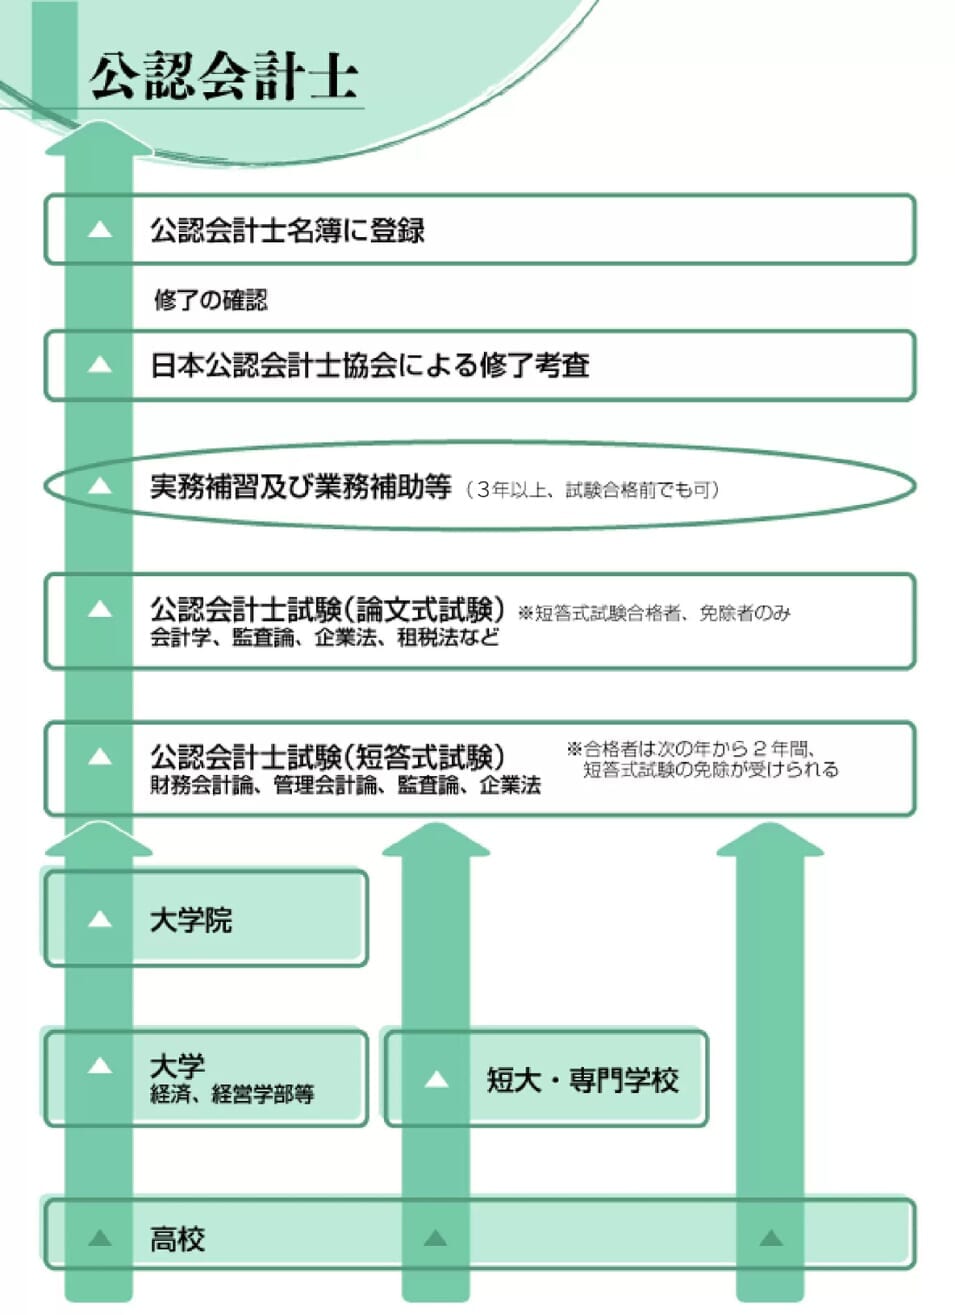
国家(こっか)資格(しかく)である公認会計士(こうにんかいけいし)を目指(めざ)す人(ひと)は、まず、金融庁(きんゆうちょう)の公認会計士(こうにんかいけいし)・監査(かんさ)審査会(しんさかい)が実施(じっし)する「公認会計士(こうにんかいけいし)試験(しけん)」に合格(ごうかく)しなくてはならない。受験(じゅけん)資格(しかく)はとくになく、年齢(ねんれい)・性別(せいべつ)・学歴(がくれき)・国籍(こくせき)を問(と)わず、だれでも受験(じゅけん)できる。試験(しけん)はマークシート方式(ほうしき)の「短答式(たんとうしき)」と「論文(ろんぶん)式(しき)」の2つがあり、短答式(たんとうしき)試験(しけん)に合格(ごうかく)した者(もの)だけが論文(ろんぶん)式(しき)試験(しけん)を受(う)けられる。論文(ろんぶん)式(しき)試験(しけん)で不合格(ふごうかく)になっても、その後(あと)2年(ねん)間(かん)は短答式(たんとうしき)試験(しけん)を免除(めんじょ)され、論文(ろんぶん)式(しき)試験(しけん)を受(う)けることができる。ただ、公認会計士(こうにんかいけいし)試験(しけん)に合格(ごうかく)しても、まだ公認会計士(こうにんかいけいし)を名乗(なの)ることはできない。日本(にほん)公認会計士(こうにんかいけいし)協会(きょうかい)の名簿(めいぼ)への登録(とうろく)が必要(ひつよう)だが、登録(とうろく)には3つの要件(ようけん)がある。1つめは、実際(じっさい)に公認会計士(こうにんかいけいし)の仕事(しごと)を手伝(てつだ)う「業務(ぎょうむ)補助(ほじょ)」を3年(ねん)間(かん)以上(いじょう)行(おこな)う。2つ目(め)は、業務(ぎょうむ)補助(ほじょ)と同時(どうじ)並行(へいこう)で、実務(じつむ)補習(ほしゅう)所(じょ)に通(かよ)って講習(こうしゅう)を受(う)ける「実務(じつむ)補習(ほしゅう)」が3年(ねん)間(かん)。3つ目(め)は、実務(じつむ)補習(ほしゅう)の修了(しゅうりょう)試験(しけん)である「修了(しゅうりょう)考査(こうさ)」に合格(ごうかく)すること。すべての要件(ようけん)を満(み)たすのに3年(ねん)間(かん)かかる。3つの要件(ようけん)を満(み)たしたら公認会計士(こうにんかいけいし)の登録(とうろく)をして、晴(は)れて公認会計士(こうにんかいけいし)になれるのだ。

公認会計士(こうにんかいけいし)が働(はたら)く場所(ばしょ)はさまざま

公認会計士(こうにんかいけいし)試験(しけん)に合格(ごうかく)した人(ひと)は、日本(にほん)公認会計士(こうにんかいけいし)協会(きょうかい)の名簿(めいぼ)への登録(とうろく)に必要(ひつよう)な実務(じつむ)経験(けいけん)を積(つ)むために、多(おお)くの場合(ばあい)「監査(かんさ)法人(ほうじん)」へ就職(しゅうしょく)(または転職(てんしょく))する。監査(かんさ)法人(ほうじん)は、公認会計士(こうにんかいけいし)が5人(にん)以上(いじょう)集(あつ)まった会社(かいしゃ)のこと。監査(かんさ)そのものは公認会計士(こうにんかいけいし)1人(にん)でもできるが、大(だい)企業(きぎょう)の財務(ざいむ)諸表(しょひょう)を監査(かんさ)するには、チームを組(く)んで行(おこな)う必要(ひつよう)があるからだ。国内(こくない)に260以上(いじょう)ある監査(かんさ)法人(ほうじん)は、所属(しょぞく)する公認会計士(こうにんかいけいし)の人数(にんずう)や仕事(しごと)の規模(きぼ)から、大手(おおて)監査(かんさ)法人(ほうじん)、準大手(じゅんおおて)監査(かんさ)法人(ほうじん)、中小(ちゅうしょう)監査(かんさ)法人(ほうじん)に分類(ぶんるい)される。大手(おおて)監査(かんさ)法人(ほうじん)とは、100社(しゃ)以上(いじょう)を監査(かんさ)して1000人(にん)以上(いじょう)の公認会計士(こうにんかいけいし)が所属(しょぞく)する4法人(ほうじん)をさし、「ビッグ4」と呼(よ)ばれている。その業績(ぎょうせき)は圧倒的(あっとうてき)で、2020年(ねん)のデータでは、国内(こくない)の年間(ねんかん)監査(かんさ)業務(ぎょうむ)収入(しゅうにゅう)全体(ぜんたい)の8割(わり)がビッグ4に集中(しゅうちゅう)しているほど。よって、公認会計士(こうにんかいけいし)には人気(にんき)の就職(しゅうしょく)先(さき)だ。一方(いっぽう)で、監査(かんさ)法人(ほうじん)から転職(てんしょく)し、一般(いっぱん)企業(きぎょう)や行政(ぎょうせい)機関(きかん)などで働(はたら)く「組織(そしき)内(ない)会計士(かいけいし)」もいる。また、独立(どくりつ)して個人(こじん)の会計(かいけい)事務所(じむしょ)を開業(かいぎょう)する人(ひと)もいる。

なるためチャート!公認会計士(こうにんかいけいし)になるためのステップを図解(ずかい)するよ

キッズネットオリジナルの「なるためチャート」だよ!公認会計士(こうにんかいけいし)の仕事(しごと)につくための主(おも)な進路(しんろ)の例(れい)や必要(ひつよう)な情報(じょうほう)を図解(ずかい)しているよ。ぜひ参考(さんこう)にしてみてね!

キッズネットオリジナルの公認会計士の仕事に就くための進路を記載した図解チャート

公認会計士(こうにんかいけいし)の将来性(しょうらいせい)は?

起業(きぎょう)が増(ふ)え、活躍(かつやく)の場(ば)の広(ひろ)がる

会社(かいしゃ)があれば、必(かなら)ず会計(かいけい)業務(ぎょうむ)がある。その監査(かんさ)は不可欠(ふかけつ)なので、公認会計士(こうにんかいけいし)の仕事(しごと)は増(ふ)えることはあっても減(へ)ることは考(かんが)えにくい。能力(のうりょく)の高(たか)い公認会計士(こうにんかいけいし)は引(ひ)く手(て)あまただ。新(あら)たな分野(ぶんや)のベンチャー企業(きぎょう)が増加(ぞうか)すれば、それを監査(かんさ)する公認会計士(こうにんかいけいし)の仕事(しごと)の幅(はば)も広(ひろ)がっていくだろう。一方(いっぽう)で、IT技術(ぎじゅつ)の進歩(しんぽ)によって公認会計士(こうにんかいけいし)の仕事(しごと)がAIにとって代(か)わられるとも言(い)われる。たしかに、単純(たんじゅん)な計算(けいさん)や人間(にんげん)の計算(けいさん)ミスを発見(はっけん)するのはAIの方(ほう)が得意(とくい)かもしれない。ならば、計算(けいさん)や検算(けんざん)はAIにまかせて、公認会計士(こうにんかいけいし)は経営者(けいえいしゃ)とのコミュニケーションを重(かさ)ねて助言(じょげん)するなど、AIにはできない業務(ぎょうむ)に専念(せんねん)することも考(かんが)えられる。IT技術(ぎじゅつ)やAIを使(つか)いこなせば、今(いま)まで単純(たんじゅん)計算(けいさん)などに使(つか)っていた時間(じかん)と労力(ろうりょく)を別(べつ)の業務(ぎょうむ)に有効(ゆうこう)活用(かつよう)できるだろう。

【データ】公認会計士(こうにんかいけいし)の年収(ねんしゅう)・働(はたら)き方(かた)・働(はたら)く場所(ばしょ)は?

収入(しゅうにゅう)は?

平均(へいきん)年収(ねんしゅう)は550~1160万(まん)円(えん)。監査(かんさ)法人(ほうじん)勤務(きんむ)の場合(ばあい)は、公認会計士(こうにんかいけいし)の試験(しけん)に合格(ごうかく)した初年度(しょねんど)なら約(やく)500~600万(まん)円(えん)ほど。中間(ちゅうかん)管理(かんり)職(しょく)になる頃(ころ)には年収(ねんしゅう)1000万(まん)円(えん)くらいになると言(い)われている。監査(かんさ)法人(ほうじん)からベンチャー企業(きぎょう)に転職(てんしょく)した場合(ばあい)の平均(へいきん)年収(ねんしゅう)は、約(やく)700万(まん)円(えん)。また、独立(どくりつ)して事務所(じむしょ)を開(ひら)き、仕事(しごと)が軌道(きどう)に乗(の)れば収入(しゅうにゅう)はアップする可能性(かのうせい)がある。

休暇(きゅうか)は?

勤務先によって異なるが、監査法人や公認会計士事務所勤務の場合は、土日が休みになることが多い。決算期や年度末で仕事が増える時以外は、有休も取れる。
勤務(きんむ)先(さき)によって異(こと)なるが、監査(かんさ)法人(ほうじん)や個人(こじん)会計(かいけい)事務所(じむしょ)に勤務(きんむ)している場合(ばあい)は、土日(どにち)が休(やす)みになることが多(おお)い。監査(かんさ)業務(ぎょうむ)が集中(しゅうちゅう)する決算期(けっさんき)(3月(がつ)・8月(がつ))や年度末(ねんどまつ)で仕事(しごと)が増(ふ)える時(とき)以外(いがい)は、有休(ゆうきゅう)も取(と)れる。

職場(しょくば)は?

監査(かんさ)法人(ほうじん)、個人(こじん)会計(かいけい)事務所(じむしょ)など。勤務(きんむ)場所(ばしょ)でのデスクワークよりも、取引(とりひき)先(さき)の会社(かいしゃ)などへ出向(でむ)いて作業(さぎょう)をする時間(じかん)のほうが長(なが)くなることもある。出張(しゅっちょう)も多(おお)い。

PAGETOP