投資家になるには?仕事内容や必要な資格などを解説!

投資家

株式(かぶしき)や不動産(ふどうさん)などを買(か)う“投資(とうし)”によって収入(しゅうにゅう)を得(え)る投資家(とうしか)。投資家(とうしか)になるにはどうすればいい?この記事(きじ)では、配当(はいとう)・売買(ばいばい)の利益(りえき)をねらう投資家(とうしか)の仕事内容(しごとないよう)や向(む)いている人(ひと)、個人投資家(こじんとうしか)と機関投資家(きかんとうしか)の違(ちが)いなどを紹介(しょうかい)するよ。年収(ねんしゅう)や、パソコンやスマホがあれば場所(ばしょ)を選(えら)ばない働(はたら)き方(かた)といった情報(じょうほう)もまとめているよ。

投資家(とうしか)に向(む)いている人(ひと)は?こんな人(ひと)にピッタリ!

お金(かね)の増(ふ)やし方(かた)について関心(かんしん)がある人(ひと)。気(き)になることをすぐに調(しら)べる人(ひと)。自分(じぶん)で考(かんが)えて判断(はんだん)・決断(けつだん)できる人(ひと)。失敗(しっぱい)してもくじけない人(ひと)。

投資家(とうしか)の仕事(しごと)内容(ないよう)を見(み)ていこう!

価値(かち)が上(あ)がりそうな「金融(きんゆう)商品(しょうひん)」を買(か)って利益(りえき)を得(え)る

「投資(とうし)」とは、利益(りえき)(もうけ)を期待(きたい)して資産(しさん)を投(とう)じる(お金(かね)を出(だ)す)こと。株式(かぶしき)(株式(かぶしき)会社(がいしゃ)が資金(しきん)を集(あつ)めるために発行(はっこう)する証券(しょうけん))や不動産(ふどうさん)(土地(とち)やマンション)などの「金融(きんゆう)商品(しょうひん)」を買(か)い、配当金(はいとうきん)(持(も)ち株(かぶ)によって分配(ぶんぱい)されるお金(かね))や家賃(やちん)などの利益(りえき)を得(え)る。また、買(か)ったときより価値(かち)が上(あ)がったときに売(う)れば「売買(ばいばい)差益(さえき)」という利益(りえき)も得(え)られる。お金(かね)を増(ふ)やすには、銀行(ぎんこう)などの金融(きんゆう)機関(きかん)に預金(よきん)・貯金(ちょきん)して利息(りそく)(金額(きんがく)と期間(きかん)に応(おう)じてもらえるお金(かね))を得(え)る方法(ほうほう)もある。だが、投資(とうし)の場合(ばあい)、金融(きんゆう)商品(しょうひん)の価値(かち)が上(あ)がれば預貯金(よちょきん)よりも高額(こうがく)な利益(りえき)を得(え)られる可能性(かのうせい)が高(たか)い。つまり、投資(とうし)によって収入(しゅうにゅう)を得(え)る「投資家(とうしか)」の仕事(しごと)は、価値(かち)が上(あ)がりそうな金融(きんゆう)商品(しょうひん)を予測(よそく)して買(か)うこと、それによって利益(りえき)を得(え)ることだ。

個人(こじん)投資家(とうしか)、機関(きかん)投資家(とうしか)、投機家(とうきか)の違(ちが)い

そんな投資家(とうしか)には、「個人(こじん)投資家(とうしか)」と「機関(きかん)投資家(とうしか)」の2種類(しゅるい)がある。個人(こじん)投資家(とうしか)は、個人(こじん)が自分(じぶん)のお金(かね)を元手(もとで)にして投資(とうし)をする人(ひと)。個人(こじん)投資家(とうしか)のなかでも、投資(とうし)による収入(しゅうにゅう)だけで生計(せいけい)を立(た)てている人(ひと)は「専業(せんぎょう)投資家(とうしか)」、会社員(かいしゃいん)などほかの仕事(しごと)をしながら投資(とうし)をしている人(ひと)は「兼業(けんぎょう)(かけ持(も)ち)投資家(とうしか)」と呼(よ)ばれる。一方(いっぽう)、機関(きかん)投資家(とうしか)は、生命(せいめい)保険(ほけん)会社(がいしゃ)・損害(そんがい)保険(ほけん)会社(がいしゃ)・年金(ねんきん)基金(ききん)・信託(しんたく)銀行(ぎんこう)などが会社(かいしゃ)の業務(ぎょうむ)として投資(とうし)をすること。多(おお)くのお客(きゃく)さんから預(あず)かったお金(かね)を元手(もとで)に投資(とうし)をするので、あつかう金額(きんがく)は個人(こじん)投資家(とうしか)よりもはるかに大(おお)きい。
また、投資家(とうしか)とよく似(に)た仕事(しごと)に「投機家(とうきか)(トレーダー)」がある。投資家(とうしか)と投機家(とうきか)は、利益(りえき)を上(あ)げるまでの期間(きかん)が大(おお)きく異(こと)なる。投資家(とうしか)は、投資(とうし)する会社(かいしゃ)の成長(せいちょう)を期待(きたい)して長期的(ちょうきてき)に利益(りえき)を得(え)ることを目指(めざ)す。一方(いっぽう)、投機家(とうきか)は、投資(とうし)した株式(かぶしき)の価格(かかく)の動(うご)きを読(よ)み取(と)り、機会(きかい)に乗(じょう)じて株式(かぶしき)の売買(ばいばい)をくり返(かえ)す。それによって短期的(たんきてき)に利益(りえき)を生(う)み出(だ)すのが目的(もくてき)だ。1日(にち)の取引(とりひき)時間(じかん)中(ちゅう)に売買(ばいばい)を完結(かんけつ)させる「デイトレーダー」と呼(よ)ばれる投機家(とうきか)もいる。

投資家(とうしか)になるには?必要(ひつよう)な資格(しかく)・役立(やくだ)つ知識(ちしき)もチェックしよう!

だれでも投資家(とうしか)になれるが年齢(ねんれい)制限(せいげん)もある

投資家(とうしか)になるための特別(とくべつ)な資格(しかく)や免許(めんきょ)はない。元手(もとで)になるお金(かね)さえあれば、だれでも投資(とうし)はできる。100円(えん)から投資(とうし)できる証券(しょうけん)会社(がいしゃ)もあるほどだ。ただし、年齢(ねんれい)制限(せいげん)がある。投資(とうし)をするには銀行(ぎんこう)や証券(しょうけん)会社(がいしゃ)に口座(こうざ)を開設(かいせつ)しなくてはならない。だが、18歳(さい)未満(みまん)を対象(たいしょう)にした「未成年(みせいねん)口座(こうざ)」を開設(かいせつ)するには親権者(しんけんしゃ)の許可(きょか)が必要(ひつよう)だ。さらに、未成年者(みせいねんしゃ)は、証券(しょうけん)会社(がいしゃ)からお金(かね)を借(か)りて株式(かぶしき)投資(とうし)をする「信用(しんよう)取引(とりひき)」はできないことになっている。
投資家(とうしか)になるには学歴(がくれき)も関係(かんけい)ない。独学(どくがく)でも投資(とうし)に必要(ひつよう)な知識(ちしき)を得(え)ることはできるが、経営(けいえい)や経済(けいざい)についてなど大学(だいがく)や短大(たんだい)、専門(せんもん)学校(がっこう)で学(まな)んだいろいろな専門(せんもん)知識(ちしき)を投資(とうし)にいかすこともできるだろう。
ちなみに、投資家(とうしか)になるための資格(しかく)ではないが、一般(いっぱん)社団(しゃだん)法人(ほうじん)投資(とうし)診断(しんだん)協会(きょうかい)が行(おこな)っている民間(みんかん)資格(しかく)「投資(とうし)診断士(しんだんし)」がある。正(ただ)しい投資(とうし)の仕方(しかた)を広(ひろ)める人材(じんざい)を増(ふ)やすために創設(そうせつ)されたものだ。投資(とうし)に関(かん)する知識(ちしき)を深(ふか)めるために取得(しゅとく)してもいいかもしれない。

投資家(とうしか)のメリットとデメリット

投資家(とうしか)のメリット(良(よ)い面(めん))の1つは、パソコンやスマホなど、インターネットに接続(せつぞく)できればどこでも仕事(しごと)(投資(とうし))ができること。自由(じゆう)な働(はたら)き方(かた)ができるのは投資家(とうしか)の面白(おもしろ)さだ。収入(しゅうにゅう)の面(めん)では、投資(とうし)した金融(きんゆう)商品(しょうひん)の価値(かち)が上(あ)がることで大(おお)きな利益(りえき)を得(え)られる可能性(かのうせい)があること。
その反対(はんたい)の一番(いちばん)のデメリット(悪(わる)い面(めん))は、利益(りえき)を得(え)られないばかりか、損(そん)をする可能性(かのうせい)もあることだ。投資(とうし)先(さき)の会社(かいしゃ)の業績(ぎょうせき)が悪化(あっか)したり、相場(そうば)(株式(かぶしき)などの取引(とりひき)価格(かかく)・価値(かち))が急落(きゅうらく)したりする危険性(きけんせい)はつねにある。高額(こうがく)な投資(とうし)を行(おこな)っている場合(ばあい)、大(おお)きな損(そん)をするかもしれない。また、投資家(とうしか)は、公的(こうてき)には「職業(しょくぎょう)」とは認(みと)められておらず、「無職(むしょく)」あつかいになる。無職(むしょく)の場合(ばあい)、クレジットカードを作(つく)れないこともあるなど、不便(ふべん)なこともある。そのため、税務(ぜいむ)署(しょ)に開業届(かいぎょうとどけ)を提出(ていしゅつ)し、個人(こじん)事業主(じぎょうぬし)(会社(かいしゃ)ではなく、個人(こじん)でなにかの事業(じぎょう)を営(いとな)む人(ひと))として活動(かつどう)している人(ひと)が多(おお)い。

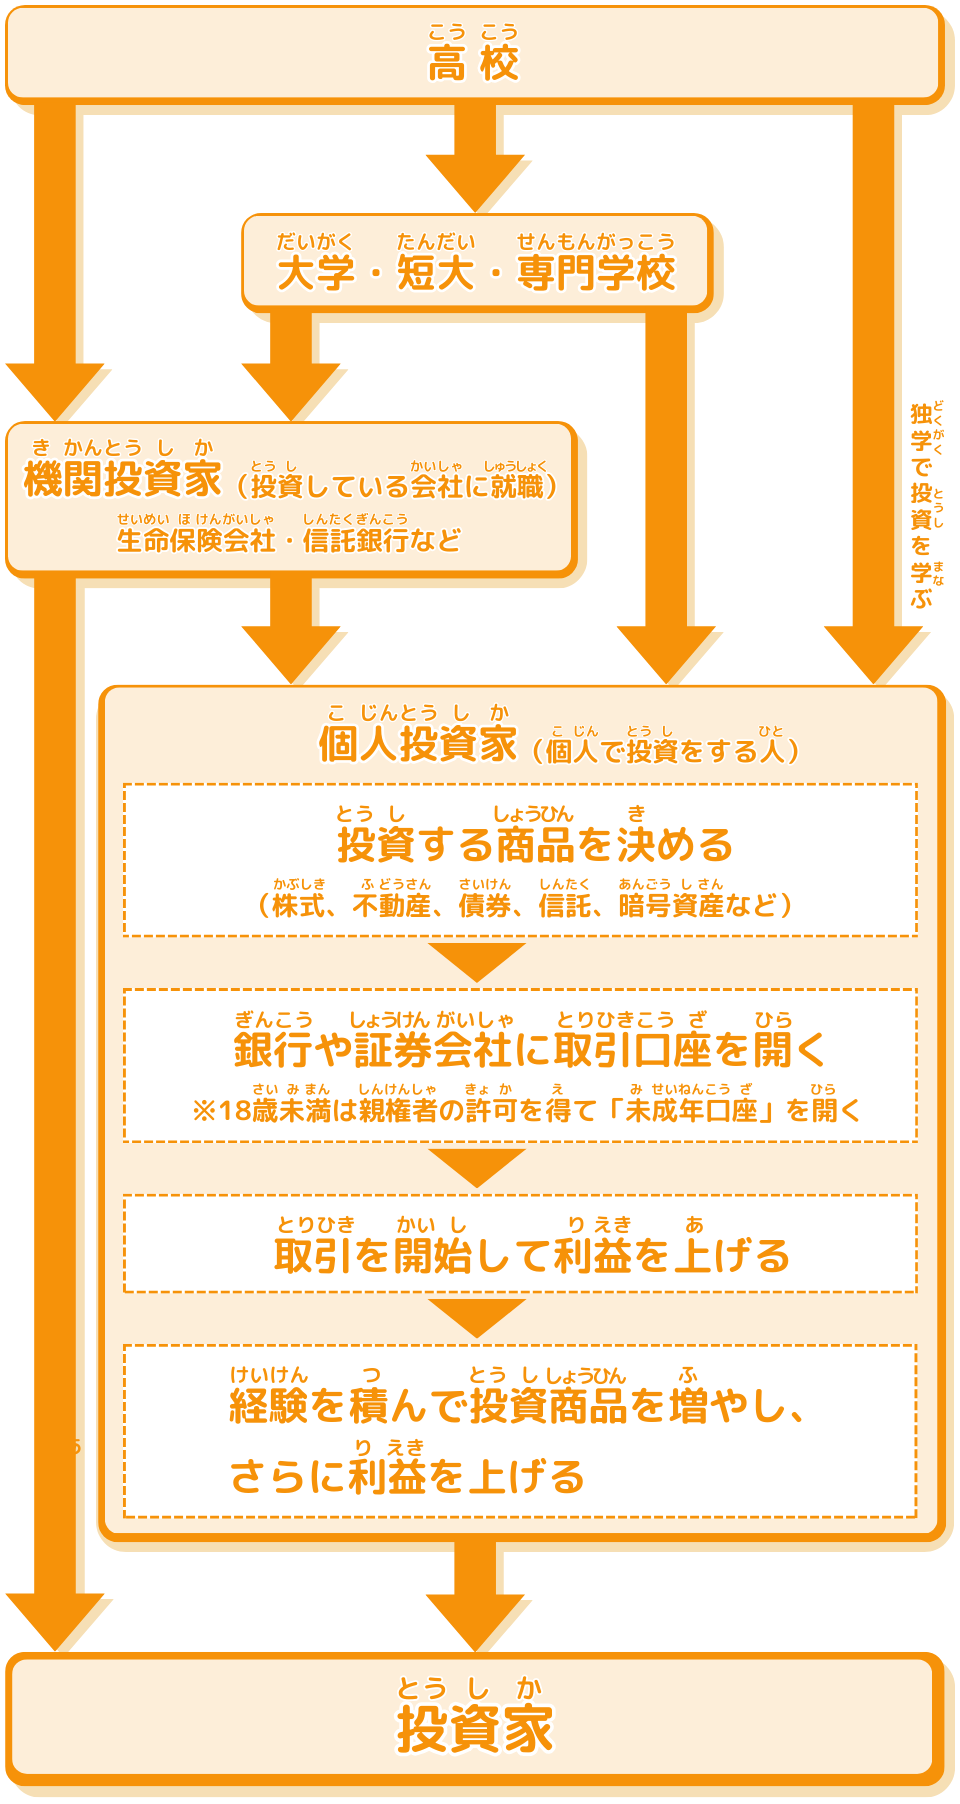
なるためチャート!投資家(とうしか)になるためのステップを図解(ずかい)するよ

キッズネットオリジナルの「なるためチャート」だよ!投資家(とうしか)の仕事(しごと)につくための主(おも)な進路(しんろ)の例(れい)や必要(ひつよう)な情報(じょうほう)を図解(ずかい)しているよ。ぜひ参考(さんこう)にしてみてね!

投資家(とうしか)の将来性(しょうらいせい)は?

個人(こじん)の投資(とうし)が不可欠(ふかけつ)なものになっていくかも

日本(にほん)では、預貯金(よちょきん)に対(たい)する安心感(あんしんかん)・信用度(しんようど)が高(たか)くて、大半(たいはん)の人(ひと)が「現金(げんきん)」か「預貯金(よちょきん)」という形(かたち)で金融(きんゆう)資産(しさん)を保有(ほゆう)している。しかし、1990年代(ねんだい)は1年(ねん)間(かん)の定期(ていき)預貯金(よちょきん)に約(やく)6.0%の金利(きんり)がついたこともあったが、低(てい)金利(きんり)の現在(げんざい)(2023年(ねん))の金利(きんり)は0.002%。100万(まん)円(えん)を1年(ねん)間(かん)預(あず)けても利息(りそく)はわずか20円(えん)だ。これでは預貯金(よちょきん)で資産(しさん)を増(ふ)やすことは難(むずか)しい。そこで政府(せいふ)は、資産(しさん)を預貯金(よちょきん)ではなく投資(とうし)に使(つか)い、株式(かぶしき)の配当(はいとう)などで「資産(しさん)所得(しょとく)(資産(しさん)が生(う)み出(だ)す新(あら)たな資産(しさん))」の倍増(ばいぞう)を目指(めざ)す政策(せいさく)を打(う)ち出(だ)した。その取(と)り組(く)みの1つが、NISA(ニーサ・少額(しょうがく)投資(とうし)非(ひ)課税(かぜい)制度(せいど))だ。通常(つうじょう)、投資(とうし)で得(え)た配当(はいとう)や売買(ばいかい)差益(さえき)などの利益(りえき)には、約(やく)20%の税金(ぜいきん)がかかる。しかし、銀行(ぎんこう)や証券(しょうけん)会社(がいしゃ)に「NISA口座(こうざ)(非(ひ)課税(かぜい)口座(こうざ))」を開設(かいせつ)すると、そこで買(か)った金融(きんゆう)商品(しょうひん)から得(え)られる利益(りえき)には税金(ぜいきん)がかからなくなる制度(せいど)だ(投資(とうし)額(がく)と非(ひ)課税(かぜい)になる額(がく)には一定(いってい)の限度(げんど)がある)。この制度(せいど)は、個人(こじん)の投資(とうし)が増(ふ)えることで株式(かぶしき)の価値(かち)が上(あ)がり、株式(かぶしき)会社(がいしゃ)の業績(ぎょうせき)も上(あ)がると個人(こじん)の資産(しさん)所得(しょとく)が増(ま)し、日本(にほん)全体(ぜんたい)の景気(けいき)も良(よ)くなっていくことを狙(ねら)っている。これからは、個人(こじん)の資産(しさん)形成(けいせい)のためにも、国(くに)の景気(けいき)を良(よ)くするためにも、投資(とうし)は欠(か)かせないものになっていくかもしれない。

【データ】投資家(とうしか)の年収(ねんしゅう)・働(はたら)き方(かた)・働(はたら)く場所(ばしょ)は?

収入(しゅうにゅう)は?

日本証券業協会(にほんしょうけんぎょうきょうかい)による2021年(ねん)の調査(ちょうさ)では、個人(こじん)投資家(とうしか)の年収(ねんしゅう)は300万(まん)円(えん)未満(みまん)が42.7%、500万(まん)円(えん)未満(みまん)が69.3%、1000万(まん)円(えん)以上(いじょう)は6.1%。推計(すいけい)の平均(へいきん)年収(ねんしゅう)は、435万(まん)円(えん)。

休暇(きゅうか)は?

株式(かぶしき)の取引(とりひき)を行(おこな)う「株式(かぶしき)市場(しじょう)・取引所(とりひきしょ)」の休日(きゅうじつ)に合(あ)わせることになるだろう。国内(こくない)に4つある取引所(とりひきしょ)の場合(ばあい)、土日(どにち)祝日(しゅくじつ)・年末(ねんまつ)年始(ねんし)は取引(とりひき)しないので、休(やす)み。また、取引(とりひき)する時間(じかん)は、平日(へいじつ)の午前(ごぜん)9:00~11:30と午後(ごご)12:30~15:00または15:30の約(やく)5時間(じかん)に限(かぎ)られるので、それ以外(いがい)は休(やす)み。ただし、取引(とりひき)時間(じかん)外(がい)や夜間(やかん)に取引(とりひき)ができる仕組(しく)み(PTS取引(とりひき))もある。

職場(しょくば)は?

インターネットを利用(りよう)できるパソコンやスマートフォンがあれば、どこでも行(おこな)うことができる。

PAGETOP